
Ma pranje para, kod nas. uvedite kontrole, pa ćeš da vidis kako balon puca. nije ovo, ni Zagreb, ni Beograd,…
Gdje će živjeti mladi: Za 60 kvadrata potrebno i 180 prosječnih plaća
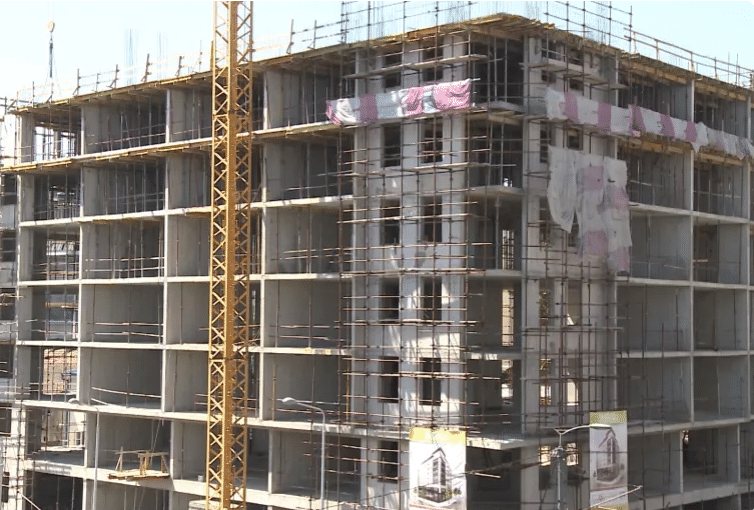
Dok cijene kvadratnog metra u gradovima regije obaraju rekorde, prosječne plaće daleko su iza galopirajuće inflacije nekretnina.
Za generacije rođene krajem prošlog i početkom ovog stoljeća, rješavanje stambenog pitanja na Zapadnom Balkanu pretvoreno je u gotovo nemoguću misiju.
Dok cijene kvadratnog metra u Beogradu, Sarajevu, Zagrebu, Podgorici i susjednim gradovima, poput veoma skupog Splita, obaraju rekorde, prosječne plaće su, usprkos konstantnom blagom rastu, daleko iza galopirajuće inflacije nekretnina. To se dešava usprkos činjenici da je ponuda zbog masovne gradnje veoma velika u svakom većem centru naše regije.
Suočeni s rigoroznim bankarskim uvjetima i cijenama koje se odavno ne mjere u hiljadama eura, već u decenijama prosječnih plaća, veliki broj mladih bračnih parova bez nasljedstva ili rođaka na Zapadu, čini se da je prinuđen na doživotni podstanarski status, ako želi živjeti u velikom gradu.
Istina, opći trend u regiji za prvih pola godine pokazuje usporavanje agresivnog rasta, ali su cijene u većini gradova i dalje na historijskom vrhuncu, vođene visokom cijenom građevinskog zemljišta i materijala, te nedostatkom radne snage.
Kako da mladi bračni parovi, čak i ako su oboje zaposleni u privatnom sektoru (budžetski su općenito, ipak, u boljoj situaciji), danas kupe novi stan bilo gdje na području Zapadnog Balkana, kada je veoma teško kupiti i stariji, budući da cijene nekretnina općenito rastu?
Koliko košta kvadrat stana u centrima regije?
U Zagrebu je prosječna cijena 3.428 eura po kvadratu, prema posljednjim podacima Državnog zavoda za statistiku. Najskuplji grad za kupovinu stana u Hrvatskoj, ipak, nije Zagreb, već Split. Na stranici GoHome, na kojoj se oglašavaju prodaje stanova, cijena kvadrata u Splitu kreće se od 4.000 do 4.650 eura, a u elitnim kvartovima dostižu i 6.800 eura.
Prema najnovijim podacima iz prvog tromjesečja 2026, prosječna cijena kvadrata novog stana u Sarajevu iznosila je 2.112 eura.
Prema izvještajima Republičkog geodetskog zavoda za 2026. godinu, službena cijena novogradnje u Beogradu iznosi otprilike 3.080 eura po kvadratu. No, prema podacima stranice Imovina.net, stanovi u elitnijim zgradama dostižu i 5.245 eura po kvadratu
Za Prištinu, Kossev navodi raspon od 900 do 2.500 eura po kvadratu.
U Skoplju, prema portalu CenaKvadrat i Narodnoj banci, cijene u centru i Karpošu idu iznad 2.100 eura.
Prema podacima crnogorskog zavoda Monstat objavljenim krajem augusta 2026. godine, prosječna cijena novogradnje u Podgorici u drugom kvartalu iznosila je 2.510 eura.
U svim ovim gradovima bilježi se stalan i uglavnom nizak rast, osim u Prištini, gdje su cijene u prvom i drugom kvartalu 2026. godine bile stabilne. Izuzetak je Podgorica, gdje je skok veoma izražen, od čak 11,3 posto u drugom kvartalu 2026, u poređenju s prvim.
Koliko je plaća potrebno za stan?
Ono što je najvažnije razmotriti je odnos cijene stana i prosječne plaće.
Recimo, za novi stan u Zagrebu od 60 kvadrata, s prosječnom cijenom od 3.428 eura po kvadratu, potrebno je 205.680 eura. Ako u obzir uzmemo da zaposleni bračni par u Hrvatskoj u prosjeku zaradi 3.080 eura, oni od svojih mjesečnih zarada ne mogu kupiti niti jedan kvadrat stana – čak da, hipotetički, sav novac ostavljaju sa strane.
Ako bi, ponovno primjera radi, čuvali sav novac, stan bi kupili za pet i po godina, sa 132 prosječne plaće. Naravno, to je nemoguće. U realnosti i sa stvarnim troškovima života, pitanje je može li, i koliko, par s djecom uopće uštedjeti za jedan mjesec.
U Beogradu, za stan od 184.800 eura (60 kvadrata po prosječnoj cijeni od 3.080 eura), treba više od 180 prosječnih plaća od 1.026 eura.
U Sarajevu, dvije prosječne plaće će za čak šest i po godina (72,7 mjeseci) dostići sumu od 126.720 eura potrebnu za stan.
U Podgorici za stan od 60 kvadrata u prosjeku je potrebno 150.600 eura, što je u otprilike 146 prosječnih plaća.
Na Kosovu, za stan od 60 kvadrata po prosječnoj cijeni od 1.300 eura, potrebne su 123 prosječne plate od 636 eura.
Šta nude banke?
Budući da je većini gotovo nemoguće uštedjeti za novi stan, očajničko rješenje često su krediti, s jakim “isparavanjem” novca na velike kamate. Ponude banaka u regiji variraju i često se mijenjaju, pa je teško dati približno poređenje situacije vezano za kupovinu stana, olakšicama koje nude određene banke, promjenjivim kamatnim stopama i ostalim parametrima.
Također, u nekim zemljama ili regijama postoje programi subvencioniranja kredita za mlade, što mijenja našu kalkulaciju.
Za simulaciju kako bi to izgledalo u trenutku pisanja ovog teksta, koristit ćemo trenutne informacije iz većih banaka regije i približnu kalkulaciju koja zanima potencijalnog kupca, uz napomenu da su kalkulacije, kako tvrde i same banke, čisto informativnog karaktera.
Za mlade do 30 godina, jedan od najvećih banaka u BiH trenutno ima ponude na 10, 15, 20 i 30 godina s fiksnim kamatnim stopama od 2,99, 3,49, 3,99, odnosno 4,99 posto. Ako bismo uzeli u kalkulaciju kredit na 20 godina s fiksnom kamatnom stopom od 3,99 posto i učešćem od 20 posto (otprilike 25.352 eura), kredit bi iznosio 101.412 eura. Mjesečna rata bila bi približno 613 eura, što je otprilike 35 posto od dvije prosječne plaće. Za 20 godina, banci bi isplatili gotovo 147.000 eura, od čega više od 45.000 eura kamata. Ostale troškove, poput osiguranja, notara, troškova procjene hipoteke…, nismo uračunali.
Za Zagreb, u scenariju sa 185.112 eura (s uplatom učešća od 20.568 eura) na 20 godina i fiksnom kamatnom stopom od 3,49 posto, od dvije prosječne plaće u iznosu 3.104 eura, otprilike trećinu biste dali za mjesečnu ratu od 1.073. Riječ je o kreditu od 205.680 eura. Kamate bi u ovom slučaju bile 72.300.
U Beogradu ćemo za primjer uzeti stan od 157.380 eura na 30 godina, uz učešće od 31.476 eura (20 posto). U prvih 36 mjeseci, fiksna kamata je 4,30 posto, a nakon toga 2,40 posto uz Euribor. Efektivna kamatna stopa u primjeru je 4,80 posto. U prve tri godine, par bi za rate izdvajao 30,4 posto svojih primanja (623–2.052 eura), a ostatak bi ovisio o promjeni Euribora. Ako bi kamatna stopa ostala na pretpostavljenom nivou, ukupna otplata bila bi 240.000 eura.
U Podgorici kredit u iznosu od 151.000 eura s fiksnom kamatnom stopom od 5,39 posto na 20 godina otplate, nudi ratu od 1.030,35 eura mjesečno. Ukupna kamata na ovaj kredit je 96.044,23 eura.
Veoma bitno – uz postojeće troškove života i inflaciju koja se ne zaustavlja, od ostatka treba i nekako živjeti, koliko-toliko pristojno.
Šta kažu ekonomisti?
Pitali smo ekonomiste zašto cijene nekretnina toliko rastu i kada će se taj trend zaustaviti.
„Ne postoji korelacija između kupovne moći građana i cijene stana“, kaže Damir Novotny, ekonomski analitičar iz Zagreba.
„Općenito, ako tražite odgovor na pitanje kada će cijene prestati rasti, to će biti onda kada ne bude potražnje. Prema osnovnoj definiciji, cijene neće rasti ako nemate kupce, a njih sada ima, u svakoj zemlji regije. No, iz ličnih iskustava znam da se u velikom broju slučajeva radi o ljudima iz inostranstva ili o onima koji imaju ušteđevinu“, dodao je.
„Recimo, u Hrvatskoj ukupna štednja iznosi 44 milijarde eura. Ljudi, osobito stariji, štednju pretvaraju u kupovinu nekretnine, naročito u velikim gradovima, jer tamo postoji mogućnost unosne rente. Onda se čak često formira i lanac sa kupovinom još jednog stana. Znači, ima ih ko kupovati.“
Govoreći o rješenju problema mladih, Novotny tvrdi da nove generacije imaju prevelike želje, te da trebaju razmotriti jeftinije opcije.
„Meni je prije 25 godina, zbog mnogo niže plaće i jako loših uslova kredita u poređenju sa sadašnjim, bilo možda i teže kupiti stan, i to mnogo lošiji nego danas. No, današnji mladi imaju drugačije standarde, jer mnogi ne žele živjeti u lošijim stanovima. Njihova očekivanja su znatno veća nego nama prije 20 godina.“
„Dakle, ne morate živjeti u Zagrebu, Sarajevu ili Beogradu. Recimo, u okolini Zagreba, Čazmi, cijela kuća se može kupiti za 100.000 eura. U jednom prelijepom selu pored Našica, stara kuća sa zemljištem košta 3.000 eura. Čitava! Srušite je, napravite novu i imate čak i zemljište za poljoprivredu, što opet dođe jeftinije. Zbog dobrih veza sa Zagrebom, te opcije su jako dobre. Tako je i u BiH, i u Srbiji. Veliki gradovi zbog velike koncentracije poslova privlače ljude, ali taj skupi grad zbog poboljšane infrastrukture više nije tako daleko od svoje, jeftinije okoline“, tvrdi Novotny.
Ipak, bh. ekonomski analitičar Admir Čavalić tvrdi da bi se trend mogao zaustaviti, ali uz promjene.
„Trenutno imamo ilegalnu gradnju u svakom dijelu Balkana, koja se mora riješiti, nemamo adekvatne politike, posebno u korist mladih parova, a s druge strane imamo razvijenu dijasporu koja je do sada uvjetovala rast cijena na domaćem tržištu. Naravno, najpogođeniji su mladi parovi koji u startu svojih karijera nemaju visoke dohotke, ali imaju potrebu, kao i kulturološki pritisak za posjedovanjem nečega, da riješe svoje stambeno pitanje. Bankarski sektor je pod pritiskom, ali mora biti liberalniji po pitanju stambenih kredita. Politika daje grantove, utiče na smanjenje kamata, ali to je marginalno. Potrebne su i druge mjere. Ako bi se to promijenilo, kao i riješilo pitanje ilegalne gradnje, ubijeđen sam da bi došlo do značajnog pada cijena“, tvrdi Čavalić.
(TIP/Izvor: Al Jazeera/Autor: Muamer Tanović/Foto: Ilustracija/Al Jazeera)
Ostavite komentar
Vaša email adresa neće biti objavljena
NAPOMENA: Komentari odražavaju stavove njihovih autora, a ne stavove Tip.ba. Molimo korisnike da se suzdrže od vrijeđanja, psovanja i vulgarnog izražavanja. Zadržavamo pravo na provedbu cenzure ili potpuno brisanje komentara bez najave i objašnjenja. Zbog velikog broja komentara, naš portal nije dužan pravovremeno obrisati sve komentare koji krše pravila. Kao čitalac također prihvatate mogućnost da među komentarima mogu biti pronađeni sadržaji koji mogu biti u suprotnosti sa vašim vjerskim, moralnim i drugim načelima i uvjerenjima. Čitatelji registrovani u sistemu za komentare prethodne platforme mogu se registrovati ili prijaviti putem DISQUS, Facebook, Twitter ili Google+ korisničkih računa, koristeći novi, gore predstavljeni obrazac.
- Novi početak za bh. giganta: Prodat prvi dio Koksare za 3,14 miliona KM, slijedi još 6-7 fabrika

- Potvrđena optužnica protiv Maida Habibovića (27) iz Živinica zbog droge i oružja
- Fondacija dr. Alma Suljić i dr. Azra Spahić dodjeljuje dvije stipendije studenticama medicine u BiH
- Gdje će živjeti mladi: Za 60 kvadrata potrebno i 180 prosječnih plaća
- U FBiH privremeno obustavljena distribucija i primjena BCG vakcine bugarskog proizvođača
Domaća kompanija City Mall?! Jedino ako je Bijeljina u Srbiji. A nije i nikada neće biti. Plaćeno oglašavanje se mora…
Babukin sin!
Primus, usraso. sto su te banovali s klixa?
A sve kontra,lakse je kontrolisat digitalno, 🐑!
Komentar
safet
06.10.2026.Ma pranje para, kod nas. uvedite kontrole, pa ćeš da vidis kako balon puca. nije ovo, ni Zagreb, ni Beograd, ni BOnn